
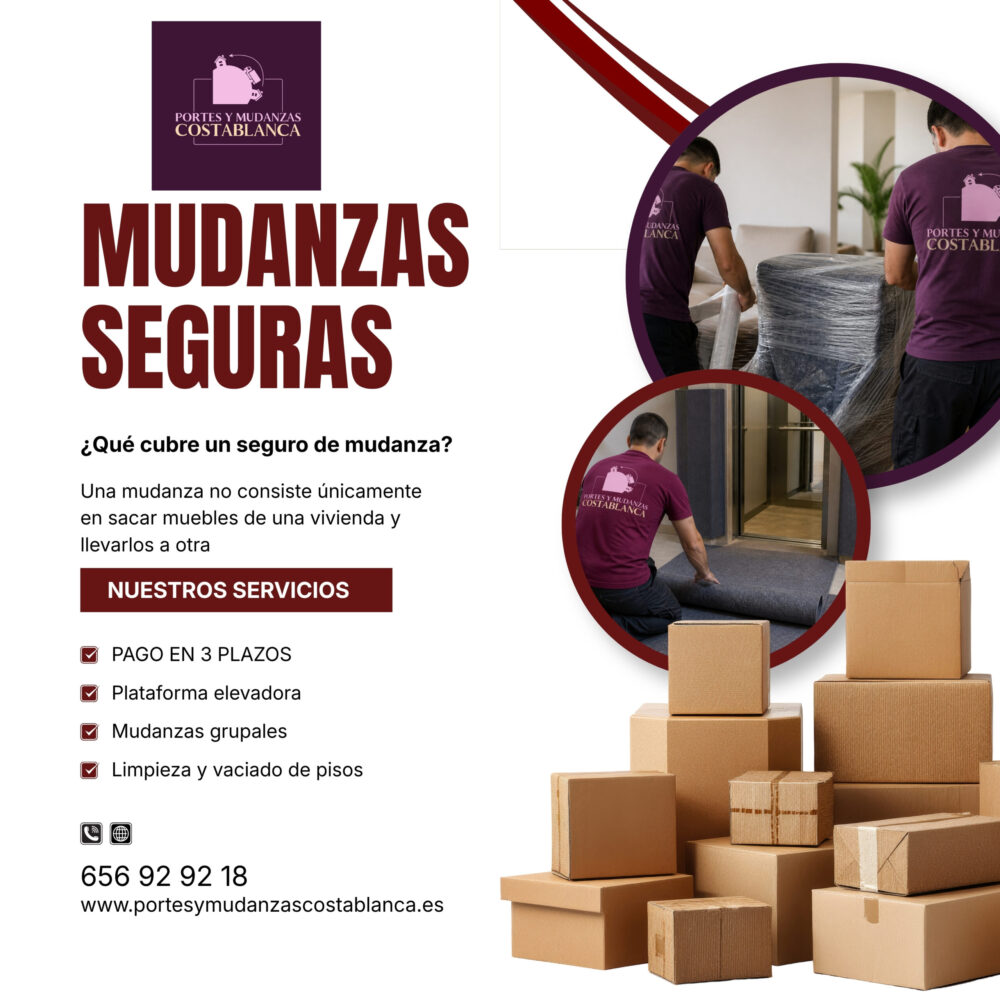
Una mudanza no consiste únicamente en sacar muebles de una vivienda y llevarlos a otra. Hay algo que muchas veces se olvida hasta que aparece el primer golpe: la protección de las pertenencias y de los espacios por los que pasan. Cuando un brazo de un sofá roza la pared del rellano, cuando una esquina de la nevera araña el marco de la puerta o cuando una caja mal embalada llega abierta, la pregunta que surge es siempre la misma: ¿quién lo cubre?
La respuesta no es sencilla, porque en una mudanza intervienen varios seguros: el de la vivienda de origen o destino, el de la empresa transportista y, en ocasiones, una póliza específica que el cliente puede contratar. Entender qué cubre cada uno marca la diferencia entre un traslado tranquilo y una reclamación complicada.
Cómo proteger los suelos y paredes del edificio y quién es responsable si hay daños
Las zonas comunes del edificio —portal, ascensor, rellanos, escaleras, paredes, puertas y suelos— pueden sufrir roces, golpes o arañazos durante el traslado de muebles y electrodomésticos. Esta es una de las situaciones más habituales y, también, de las que generan más conflictos entre propietarios, inquilinos y empresas de mudanza.
Por lo general, la responsabilidad por los daños causados en zonas comunes recae sobre quien los provoca. Si es un operario de la empresa de mudanzas quien golpea una pared o raya el suelo del ascensor, la responsabilidad debería asumirla la empresa contratada, siempre que disponga de un seguro de responsabilidad civil que cubra estos desperfectos. Sin embargo, no todas las compañías incluyen esta cobertura en sus presupuestos básicos, por lo que conviene preguntarlo antes de contratar.
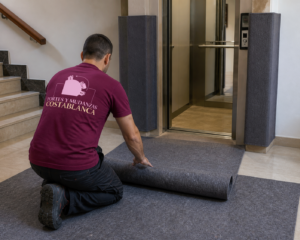
Para minimizar riesgos, muchas empresas profesionales adoptan medidas de protección: mantas, plásticos o cartones para cubrir suelos y paredes, protecciones para las esquinas del ascensor y fijaciones especiales para los muebles más delicados. Estas medidas no solo evitan daños materiales, sino que también reducen la posibilidad de enfrentarse a una reclamación posterior por parte de la comunidad de vecinos.
Seguro del hogar, seguro del transportista y seguro del cliente: quién cubre qué
El seguro del hogar: cobertura limitada a la vivienda, no al traslado
La póliza de seguro del hogar cubre los daños que ocurran dentro de la vivienda asegurada. Si un mueble se cae durante la preparación de la mudanza en el salón, es probable que la póliza responda. Pero el momento en que los objetos salen por la puerta y se cargan en el camión, la cobertura deja de aplicarse. Del mismo modo, no cubre los daños que puedan producirse en el transporte ni los que ocurran en la nueva vivienda si esta no está asegurada con la misma compañía.
El seguro de la empresa de mudanzas: la responsabilidad civil y sus límites
Una empresa de mudanzas profesional debe contar con un seguro de responsabilidad civil que cubra los daños que sus operarios puedan causar a terceros o a las cosas que transportan. Sin embargo, esta cobertura no siempre es ilimitada ni automática. Muchas compañías ofrecen una responsabilidad civil básica que se calcula por peso —por ejemplo, una cantidad por kilogramo de mercancía—, lo que puede resultar insuficiente para objetos de alto valor económico o sentimental.
Por eso, al pedir presupuesto, conviene preguntar expresamente: ¿qué cubre vuestra póliza durante el transporte y hasta qué cuantía? La respuesta puede variar considerablemente entre unas empresas y otras.
El seguro a valor declarado o la póliza complementaria: cuando el cliente necesita más
Si se transportan objetos de valor —obras de arte, antigüedades, instrumentos musicales, equipos electrónicos—, la cobertura estándar puede quedarse corta. En estos casos, las empresas de mudanzas suelen ofrecer un seguro adicional a valor declarado, en el que el cliente declara el valor de los bienes y paga una prima en consecuencia. También es posible contratar una póliza propia que cubra todo el proceso, desde la recogida hasta la entrega, incluyendo el almacenaje temporal si fuera necesario.
El embalaje: una cuestión de prevención, no de seguro
Hay un aspecto que ningún seguro suple: un mal embalaje. Cuando los objetos viajan sin la protección adecuada, el riesgo de daño se multiplica, y no todas las pólizas cubren los desperfectos derivados de una preparación deficiente. Las aseguradoras suelen excluir los daños causados por embalaje inadecuado, y las empresas de mudanza pueden rechazar una reclamación si determinan que la rotura se produjo porque la pieza no estaba correctamente protegida.
El embalaje profesional —cajas resistentes, papel de burbujas, plástico de burbujas para las esquinas, mantas para los muebles— es la primera barrera contra los daños. Esta es una de las razones por las que conviene valorar el servicio de embalaje que ofrecen muchas empresas de mudanzas: no se trata solo de comodidad, sino de una medida de protección efectiva frente a posibles desperfectos.
¿Qué deberías contratar aparte?
En función del tipo de mudanza, hay dos coberturas que merece la pena considerar de forma adicional:
- Seguro de daños propios durante el traslado: cubre los daños que puedan sufrir tus muebles y objetos durante el transporte, más allá de la responsabilidad civil básica de la empresa. Es recomendable si hay muebles pesados o frágiles.
- Seguro de responsabilidad civil para la comunidad: si el traslado se realiza en un edificio con zonas comunes delicadas —suelos de mármol, ascensores estrechos o paredes recién pintadas—, la cobertura extra puede evitar un conflicto con la comunidad de propietarios.
Conviene revisar también si la póliza del hogar contratada incluye alguna cláusula específica para mudanza o traslado temporal. Muchas aseguradoras trabajan con periodos de cobertura ampliada durante cambios de vivienda, pero no siempre lo comunican de forma clara. Antes de asumir que tus muebles están protegidos, llama a tu aseguradora y pregunta.
El valor de tenerlo claro desde el presupuesto
La prevención es la mejor estrategia: informarse antes de firmar sobre qué seguro incluye el presupuesto, si hay límites de cobertura y si la empresa puede ofrecer una ampliación para tus pertenencias. Un presupuesto detallado no solo refleja el precio del traslado, sino también las condiciones de responsabilidad y las garantías que acompañan al servicio.
Una mudanza bien planificada —con embalaje adecuado, protección de zonas comunes y cobertura clara— se convierte en un proceso mucho más tranquilo, con menos sustos y más certezas.
Si estás preparando tu mudanza en la provincia de Alicante y quieres aclarar qué coberturas necesita tu caso concreto, en Portes y Mudanzas Costa Blanca podemos ayudarte a revisar el detalle del seguro y del embalaje del traslado.
Preguntas frecuentes
¿Mi seguro del hogar cubre los daños a mis muebles durante la mudanza?
Por norma general, no. La póliza del hogar cubre los daños dentro de la vivienda asegurada, pero deja de cubrir en el momento en que los objetos se transportan al camión. Durante el traslado, la responsabilidad pasa a ser un tema de la empresa de mudanzas y su póliza de responsabilidad civil.
¿Qué cubre el seguro de la empresa de mudanzas?
Depende de cada compañía y de los límites de su póliza. Suelen cubrir los daños que sus operarios causen sobre la mercancía, pero a menudo de forma limitada (por peso o por un importe máximo). Por eso conviene preguntar antes de contratar si hay necesidad de una cobertura adicional.
Si se raya el suelo o se golpea una pared del edificio durante la mudanza, ¿quién responde?
La responsabilidad es de quien causa el daño. Si es un operario de la empresa, normalmente cubre la responsabilidad civil de la compañía, siempre que tenga esta cobertura contratada. Para minimizar el riesgo, es recomendable que la empresa proteja suelos, paredes y ascensor con mantas o plásticos a la hora del traslado.
¿Cuándo merece la pena contratar un seguro extra a valor declarado?
Cuando se transportan objetos de alto valor económico o sentimental (obras de arte, antigüedades, instrumentos musicales), porque la cobertura estándar de la empresa suele quedarse corta. En estos casos, la ampliación a valor declarado es la forma de quedar protegido.